
Nirio, services de paiement
- Évaluation
- 3,2
- Téléchargements
- 100.00K
- Classification du contenu
- PEGI 3
Nirio, services de paiement - Captures d'écran
Avantages
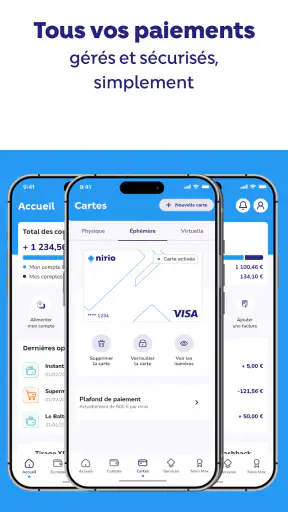
- Paiement de factures pratique depuis une seule application
- Interface claire et accessible
- même pour les nouveaux utilisateurs
- Historique des opérations utile pour suivre ses paiements
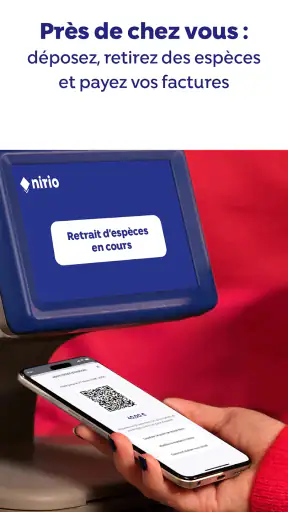
- Possibilité de régler certains services sans se déplacer
- Notifications pratiques pour confirmer les transactions effectuées
Inconvénients
- La disponibilité des services varie selon le pays et les partenaires
- Certaines opérations peuvent entraîner des frais supplémentaires
- Une connexion Internet stable est nécessaire pour effectuer un paiement
- Les délais de traitement peuvent différer selon le type de facture
- L’assistance client peut être moins réactive lors des périodes chargées
Nirio, services de paiement - Description
- Nom de l'application
- Nirio, services de paiement
- Nom du package
- com.fdjservices.nirio
- Développeur
- Nirio
- Catégorie
- Finance
- Dernière mise à jour
- Unknown
- Version
- 16.4.6
J’ai abordé Nirio comme un service de paiement à utiliser dans la vie courante, pas comme une simple application financière à consulter de temps en temps. Son intérêt apparaît surtout lorsqu’un foyer doit organiser des dépenses récurrentes, garder une vision claire des opérations et éviter les échanges interminables de messages pour savoir qui a payé quoi. L’application est gratuite, classée dans la catégorie finance, et développée par Nirio. Elle s’adresse donc à un public très large, mais son utilité réelle dépend beaucoup de la façon dont chacun veut séparer ses comptes et ses habitudes de paiement.
Dans mon expérience, le point de départ le plus important est de comprendre ce que l’on attend d’elle. Nirio n’est pas forcément le meilleur choix pour remplacer tous les outils d’une banque traditionnelle, ni pour gérer un budget domestique complexe avec plusieurs niveaux d’autorisation. En revanche, elle peut avoir du sens pour les personnes qui cherchent un compte ou un service de paiement orienté vers les usages quotidiens, avec une dimension de récompense automatique mise en avant dans son positionnement. Cette promesse doit toutefois être considérée comme un complément, et non comme une méthode complète pour améliorer ses finances.
Une application intéressante quand plusieurs personnes partagent les mêmes dépenses
Le cas d’usage le plus parlant est celui d’un foyer où les dépenses sont communes, mais où les comptes ne le sont pas forcément. Imaginez un couple qui règle alternativement les courses, les petites factures ou les achats du quotidien. Sans organisation, chacun conserve ses propres relevés et il faut ensuite reconstituer les dépenses à la main. Une application comme Nirio peut servir de point de repère pour les paiements associés à un usage commun, à condition que les utilisateurs définissent clairement qui utilise le compte et dans quel but.
Je trouve cette approche plus saine que le partage improvisé d’un même accès. Un compte destiné à plusieurs personnes peut sembler pratique, mais il crée rapidement des zones floues : une opération peut être attribuée au mauvais utilisateur, une notification peut être ignorée, et une dépense personnelle peut se mélanger avec une dépense du foyer. Le bon réflexe consiste à décider avant l’installation si Nirio doit servir à une seule personne, à un budget partagé ou à un usage ponctuel entre proches.
Dans un scénario quotidien, un parent peut utiliser le service pour certaines dépenses prévues avec un autre adulte du foyer, tandis que chacun conserve son compte bancaire principal séparément. Cette séparation évite de transformer l’application en caisse commune permanente. Elle facilite aussi la discussion en fin de mois : au lieu de chercher dans plusieurs applications bancaires, on peut se concentrer sur les opérations liées à l’usage défini au départ.
La limite est évidente : Nirio ne remplace pas par magie une règle familiale. L’application peut aider à centraliser un usage, mais elle ne décide pas à votre place qui a le droit de payer, quelle somme doit rester disponible ou comment répartir une facture. Pour un foyer qui veut un contrôle très détaillé de chaque membre, un outil bancaire proposant des espaces séparés ou des autorisations explicites sera probablement plus adapté.
Installer le service sans brouiller les responsabilités
La version actuelle est la 16.4.6 et elle fonctionne à partir d’Android 7.0. Ce point rend le service accessible à des appareils qui ne sont pas récents, ce qui peut être utile dans un foyer où un téléphone plus ancien est encore utilisé pour les dépenses courantes. Je conseille néanmoins de ne pas confondre compatibilité technique et confort d’utilisation : sur un appareil ancien, la saisie, les notifications ou les changements d’écran peuvent être moins agréables que sur un téléphone récent.
Lors de la mise en place, je recommande de commencer avec un objectif très précis. Par exemple, choisissez les dépenses du foyer que vous voulez réellement suivre, puis gardez les autres opérations sur les comptes habituels. Cette méthode permet de comprendre le fonctionnement du service sans déplacer toute son organisation financière d’un seul coup. Elle réduit aussi le risque de considérer Nirio comme un compte universel avant d’avoir vérifié qu’il correspond à vos habitudes.
Il faut également éviter de configurer un compte partagé sur un téléphone auquel plusieurs personnes ont accès sans distinction. Même dans un environnement familial de confiance, un appareil commun peut afficher des notifications, des informations de paiement ou des éléments personnels au mauvais moment. Le plus simple est que chaque adulte utilise son propre appareil et que la coordination se fasse par des règles claires, plutôt que par un accès indistinct.
Cette prudence est particulièrement importante avec les adolescents. Le classement PEGI 3 indique une accessibilité adaptée à un public très large, mais une indication d’âge ne signifie pas qu’un enfant doit gérer seul des paiements ou des décisions financières. Dans un foyer, la maturité, la compréhension des montants et la supervision des adultes comptent davantage que l’âge affiché dans la fiche de l’application.
Coordonner les dépenses sans créer un faux compte commun
J’ai trouvé plus utile de penser à Nirio comme à un outil de coordination qu’à un coffre partagé. Avant chaque usage, il faut déterminer si la dépense est personnelle, commune ou remboursable. Cette petite distinction évite beaucoup de confusion. Une course alimentaire peut être commune, un achat de loisir peut rester personnel, et une dépense avancée pour le foyer peut nécessiter un remboursement séparé.
Une bonne routine consiste à vérifier régulièrement les opérations et à noter immédiatement celles qui demandent une explication. Attendre la fin du mois rend la mémoire moins fiable, surtout lorsque plusieurs personnes utilisent différents moyens de paiement. Je préfère une vérification courte et fréquente à une longue séance de rapprochement, car elle permet de corriger une erreur de compréhension avant qu’elle ne devienne un désaccord.
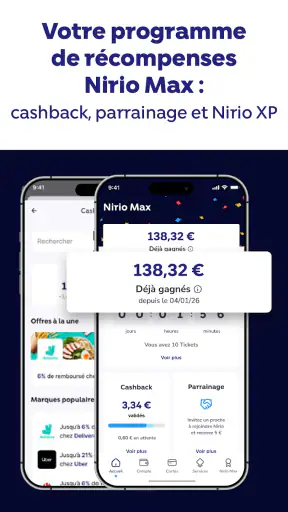
La dimension de récompense automatique peut rendre l’application plus motivante pour les paiements du quotidien. Toutefois, je déconseille de modifier ses achats uniquement pour obtenir un avantage potentiel. Une récompense ne compense pas une dépense inutile, et elle ne doit pas pousser un foyer à utiliser un service qui ne correspond pas à ses besoins de sécurité, de suivi ou de séparation des comptes. Le gain éventuel doit rester secondaire par rapport à la clarté de l’organisation.
Pour un groupe d’adultes qui partagent un budget ponctuel, Nirio peut donc être pratique si tout le monde accepte les mêmes règles. Pour une famille qui souhaite attribuer une somme précise à chaque enfant, bloquer certaines catégories ou valider chaque opération, je chercherais plutôt une solution conçue explicitement autour de ces fonctions. Il ne faut pas déduire d’un usage partagé qu’une application propose automatiquement des contrôles familiaux détaillés.
Confiance, âge et séparation des comptes
La confiance est le vrai sujet dès qu’un service de paiement entre dans une organisation familiale. Même lorsque les membres du foyer s’entendent bien, chacun doit savoir quelles informations il peut voir et quelles opérations il peut effectuer. Je conseille de ne jamais partager un code d’accès, de ne pas laisser une session ouverte sur un appareil commun et de définir à l’avance la personne responsable du suivi.
Pour un jeune utilisateur, le meilleur apprentissage n’est pas de lui donner un accès indistinct, mais de lui expliquer le chemin complet d’une dépense : d’où vient l’argent, quel montant est disponible, comment reconnaître une opération et quoi faire en cas de doute. Si Nirio est utilisé dans ce contexte, l’adulte doit rester le point de référence. L’application peut accompagner une discussion sur l’argent, mais elle ne remplace ni l’éducation financière ni la surveillance adaptée à la situation.
Le même principe vaut pour les personnes âgées ou les proches qui ne sont pas à l’aise avec les services numériques. Une interface de paiement peut simplifier certaines démarches, mais elle peut aussi devenir stressante si les notifications, les étapes de connexion ou les opérations sont mal compris. Dans ce cas, je privilégierais une mise en place progressive, avec une personne de confiance disponible pour expliquer les écrans, sans prendre le contrôle permanent du compte de l’utilisateur.
La note moyenne de 3,2, accompagnée d’environ 2 300 évaluations, me pousse à garder une opinion mesurée. Cette appréciation montre que l’expérience n’est pas perçue de manière uniforme. Elle ne suffit pas à juger chaque situation, mais elle rappelle qu’un service financier doit être testé avec prudence avant d’y transférer une organisation importante. Je commencerais par un usage limité, puis j’observerais la stabilité du parcours et la compréhension des opérations.
Ce que l’application apporte face aux solutions habituelles
Face à une application bancaire classique, Nirio peut sembler plus ciblé pour les paiements et l’usage quotidien. Une banque traditionnelle reste souvent plus complète pour suivre l’ensemble de ses produits financiers, gérer plusieurs comptes, consulter des documents ou centraliser une relation bancaire plus large. Si vous voulez une vue globale de votre patrimoine et de vos opérations, votre banque habituelle gardera probablement l’avantage.
Face à une application de partage de dépenses, le raisonnement est différent. Un outil spécialisé dans la répartition peut être plus lisible pour enregistrer qui doit combien après un voyage, une colocation ou un repas de groupe. Nirio devient plus pertinent lorsque l’objectif est lié à un service de paiement et à une utilisation régulière, plutôt qu’à la seule comptabilité entre amis. Le choix dépend donc de la question principale : voulez-vous payer, ou seulement calculer une répartition ?
Face à l’argent liquide, l’application offre potentiellement un meilleur historique des opérations, mais elle demande davantage de discipline numérique. L’argent liquide rend la séparation visuelle immédiate, tandis qu’un service mobile peut mélanger plus facilement les usages si le compte n’est pas clairement réservé à un objectif. Pour un foyer qui aime les enveloppes budgétaires physiques, Nirio ne sera pas nécessairement plus intuitif.
Un autre compromis concerne la simplicité et la profondeur. Un service gratuit peut être facile à essayer, mais la gratuité ne doit pas faire oublier les questions pratiques liées au fonctionnement du compte, aux opérations et à la gestion quotidienne. Avant d’en faire le centre d’un budget familial, je vérifierais directement dans l’application les conditions applicables à l’usage envisagé et je conserverais une solution de secours pour les paiements essentiels.
Les détails qui changent vraiment l’expérience
Le premier conseil concret est de réserver l’application à un périmètre identifiable pendant la période d’essai. Un budget de courses, des dépenses liées à un projet commun ou des paiements récurrents constituent de bons tests, car ils permettent de voir rapidement si la coordination devient plus simple. En revanche, déplacer immédiatement toutes ses dépenses rend les éventuels problèmes plus difficiles à isoler.
Le deuxième est de créer une convention de nommage mentale, même si l’application ne propose pas forcément un système avancé de catégories. Chaque opération doit pouvoir être expliquée en une phrase : « dépense commune », « achat personnel » ou « avance à rembourser ». Cette méthode paraît basique, mais elle évite de confondre la fonction de l’application avec celle d’un logiciel de budget détaillé.
Le troisième consiste à séparer l’appareil de consultation de l’appareil de paiement lorsque le foyer utilise un téléphone partagé. Je ne laisserais pas une personne consulter librement une session ouverte simplement parce qu’elle appartient à la famille. Une organisation saine repose sur des accès individuels et sur une communication directe, pas sur l’idée que la proximité familiale autorise automatiquement la lecture des informations financières.
Le quatrième est de surveiller la charge mentale. Si les membres du foyer doivent constamment se demander quel compte utiliser, qui doit vérifier les opérations ou comment comptabiliser une récompense, le service risque de compliquer la situation au lieu de la simplifier. Dans ce cas, une solution plus sobre, même moins séduisante, peut être préférable. Le meilleur outil est celui que tout le monde applique de la même manière.
Enfin, je conseille de considérer les récompenses comme un bonus et de comparer l’usage réel avec les habitudes précédentes. Une offre intéressante sur le papier peut perdre son intérêt si elle nécessite de changer des paiements, de surveiller trop souvent l’application ou de maintenir un compte dont personne ne se sert vraiment. Cette comparaison personnelle est plus utile qu’une promesse générale, car chaque foyer a des dépenses et des priorités différentes.
À qui Nirio convient, et qui ferait mieux de passer son chemin
Je le conseillerais à une personne qui veut tester gratuitement un service de paiement mobile, qui apprécie l’idée d’être récompensée dans le cadre de son usage quotidien et qui peut garder une séparation nette entre ce compte et ses autres finances. Il peut aussi convenir à un couple ou à des adultes proches qui savent définir des règles simples pour les dépenses communes.
Je serais plus réservé pour une famille qui cherche un contrôle parental détaillé, des comptes enfants indépendants, des plafonds personnalisés ou une validation systématique avant chaque paiement. Rien ne permet de considérer automatiquement un service de paiement général comme une solution complète de gestion familiale. Dans ce cas, il vaut mieux choisir un produit dont les fonctions de supervision sont clairement au centre de l’expérience.
Je ne le choisirais pas non plus comme unique outil pour une personne qui a besoin d’un suivi budgétaire très poussé, d’analyses détaillées ou d’une vision exhaustive de plusieurs comptes. Une application bancaire complète ou un gestionnaire de budget spécialisé répondra probablement mieux à ce besoin. Nirio peut trouver sa place à côté de ces outils, mais pas forcément les remplacer.
Avec plus de cent mille installations, le service a déjà trouvé une audience significative, sans que cela garantisse une expérience identique pour chaque utilisateur. Le nombre de retours disponibles invite surtout à installer l’application avec une attente réaliste : elle peut être utile dans un cadre bien défini, mais elle ne supprimera pas les règles nécessaires à une bonne gestion financière.
Mon avis pour un usage domestique
Mon verdict est favorable, mais volontairement prudent. Nirio me paraît intéressant lorsque l’on veut organiser un usage de paiement quotidien, essayer un service gratuit et profiter d’une logique de récompense sans transformer l’application en système financier familial complet. Sa valeur vient surtout de la clarté du cadre que l’utilisateur construit autour d’elle.
Dans un foyer, je commencerais par un seul objectif, un nombre limité d’utilisateurs adultes et une vérification régulière des opérations. Je garderais les comptes principaux séparés, je n’utiliserais pas un téléphone partagé comme accès permanent et je parlerais clairement des responsabilités avant le premier paiement. Pour un adolescent ou un proche moins expérimenté, j’ajouterais une supervision humaine plutôt que de supposer que l’indication PEGI 3 suffit.
En résumé, ce service peut simplifier une partie des dépenses communes, mais il ne remplace ni une banque complète, ni un outil de répartition, ni une méthode familiale. Si vous cherchez une solution légère pour tester un compte de paiement et mieux coordonner certains achats, il mérite un essai progressif. Si vous avez besoin de frontières de comptes très strictes, de contrôles par âge ou d’un budget analytique, je regarderais ailleurs. La meilleure façon de l’utiliser est de lui donner une mission précise, puis de vérifier si cette mission devient réellement plus simple au quotidien.
FAQ
Qu’est-ce que Nirio et à quels services de paiement l’application donne-t-elle accès ?
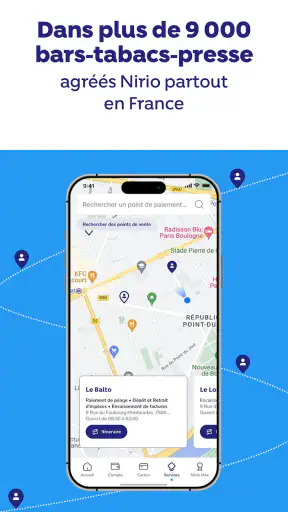
Nirio est une solution de paiement qui permet notamment de régler certaines factures et dépenses du quotidien depuis un téléphone ou auprès de points de service partenaires, selon les offres disponibles. Avant de l’utiliser, il est conseillé de vérifier les services proposés dans votre région, les organismes pris en charge et les éventuelles conditions particulières liées à chaque opération.
Comment créer un compte Nirio et quelles informations sont nécessaires ?
La création d’un compte Nirio peut nécessiter une adresse e-mail, un numéro de téléphone et des informations personnelles permettant de sécuriser l’accès au service. Selon le type de paiement ou les obligations réglementaires, une vérification d’identité peut également être demandée. Utilisez uniquement des informations exactes et consultez les conditions d’utilisation avant de valider votre inscription.
Les paiements effectués avec Nirio sont-ils sécurisés ?
Nirio met généralement en place des mesures de sécurité destinées à protéger les comptes et les transactions, comme l’authentification, la confirmation des opérations et la protection des données personnelles. Toutefois, la sécurité dépend aussi de l’utilisateur : choisissez un mot de passe solide, ne partagez jamais vos codes et évitez de vous connecter depuis un appareil public ou un réseau Wi-Fi non sécurisé.
Quels frais peuvent s’appliquer lors de l’utilisation de Nirio ?
Les frais varient selon le service utilisé, le montant de la transaction, le moyen de paiement choisi et le point de service concerné. Certaines opérations peuvent être gratuites, tandis que d’autres peuvent inclure des frais de traitement ou de commission. Avant de confirmer un paiement, vérifiez toujours le récapitulatif affiché afin de connaître le montant total débité.
Que faire si un paiement Nirio échoue ou si une transaction n’apparaît pas correctement ?
En cas d’échec, commencez par vérifier votre connexion Internet, les informations saisies, le solde disponible et le statut de votre moyen de paiement. Ne répétez pas immédiatement l’opération si le montant semble déjà avoir été débité. Consultez l’historique Nirio, conservez le reçu ou la référence de transaction, puis contactez le support officiel pour demander une vérification.


